- Excels finansielle funktioner giver dig mulighed for præcist at beregne rentabiliteten og levedygtigheden af en investering (ROI, NPV/VNA, IRR/IRR og derivater).
- Nutidsværdien (NPV) diskonterer fremtidige pengestrømme, mens den interne afkastrate (IRR) er den sats, der gør værdien præcis nul.
- ROI tilbyder et simpelt mål for rentabilitet, men det bør suppleres med indikatorer som nutidsværdi og intern rente for at få et mere komplet overblik.
- Excel indeholder avancerede varianter som MIRR og XIRR, der tager højde for reinvestering, finansiering og uregelmæssige pengestrømsdatoer.
At mestre Excel-formler for EMI, ROI, NPV og IRR er en af de hurtigste måder at gå fra blot at se på tal til at træffe informerede investeringsbeslutninger. Med et par velforståede funktioner kan du evaluere lån, sammenligne projekter, analysere marketingkampagner eller gennemgå din porteføljes rentabilitet ved at udnytte ressourcer som certificeret Office-træning.
I de følgende linjer vil du i detaljer se, hvordan du beregner og praktisk bruger nøglebegreber som ROI, nutidsværdi (NPV), intern rente (IRR) og deres variationer i Excel. Derudover vil vi forbinde disse målinger med begreber som gearing, sammenligning af projekter med forskellige tidsrammer og fortolkning af resultater, når tingene ikke går som planlagt.
NPV / VNA i Excel: nutidsværdien af dine investeringer
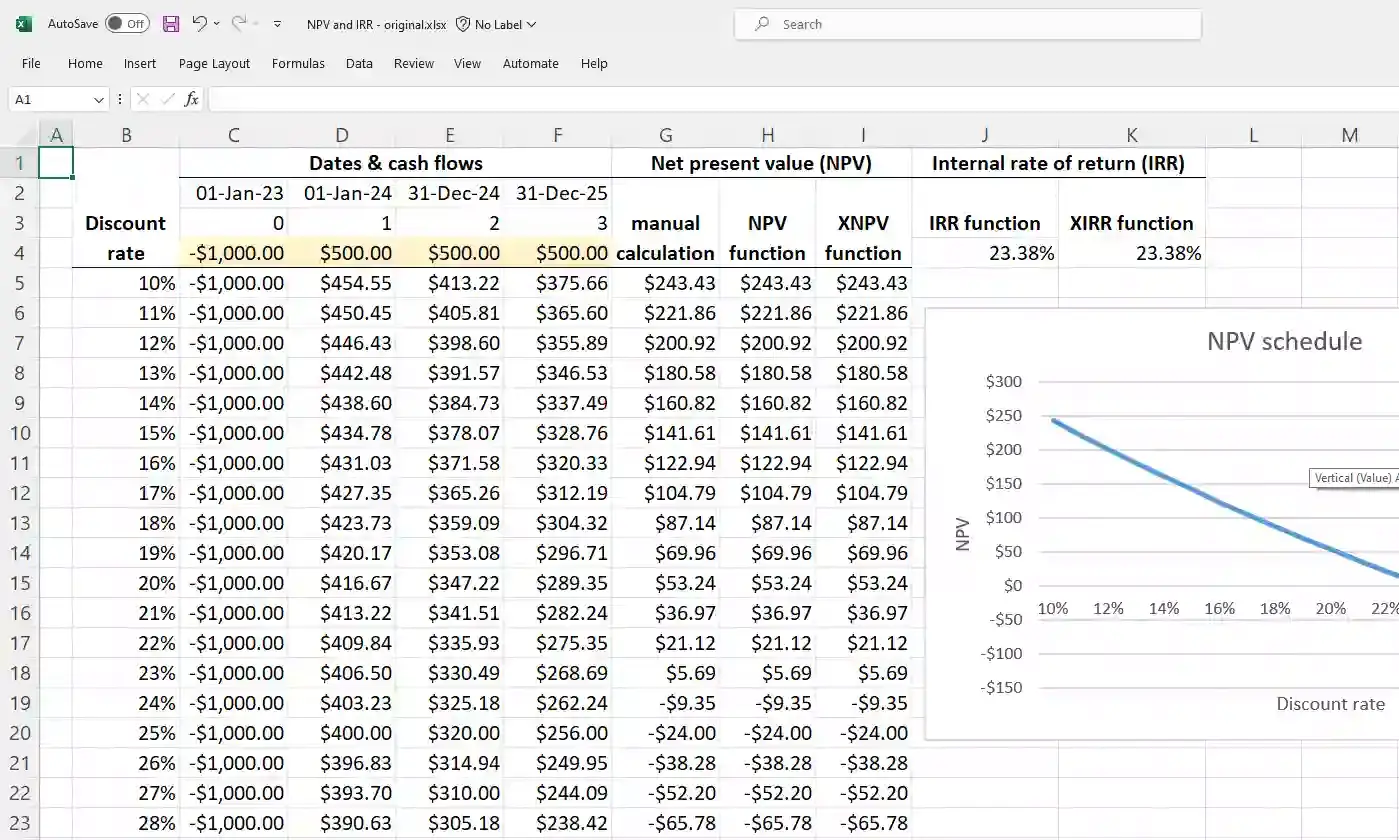
Nettonutidsværdi (NPV) er en funktion, der fortæller dig, hvor meget en investering er værd i dag baseret på en diskonteringsrente og en række fremtidige pengestrømme. Med andre ord opdaterer (diskonterer) den fremtidige pengestrømme ind og ud for at udtrykke dem i nutidens pengeværdi.
Syntaksen for NPV-funktionen i Excel på spansk er meget enkel: NPV(rente; værdi1; ; …) . "Raten" er diskonteringsrenten pr. periode (f.eks. årlig), og argumenterne "værdi1, værdi2, …" er pengestrømmene (negative, hvis de er betalinger, positive, hvis de er kvitteringer) ordnet over tid.
Husk, at Excel fortolker værdier i den rækkefølge, du indtaster dem : den første pengestrøm på listen svarer til slutningen af den første periode, den anden til slutningen af den anden periode osv. Derfor er det afgørende, at du respekterer den kronologiske rækkefølge af pengestrømmene, når du konstruerer formlen.
Med hensyn til datatype ignorerer VNA alt, der ikke er et gyldigt tal . Hvis argumenterne indeholder tomme celler, logiske værdier, tekst, der ikke kan konverteres til et tal, eller fejl, ignorerer funktionen dem og fungerer kun med de numeriske værdier i de referencer eller områder, du har angivet. Derfor er det nyttigt at formatere data i Excel 365.
Der er en meget vigtig detalje om, hvornår investeringen starter : per definition antager NPV-beregningen, at investeringen begynder én periode før den første pengestrøm, du inkluderer på listen, og slutter med den sidste pengestrøm på den samme liste. Hvis den første pengestrøm forekommer i begyndelsen af den første periode (dvs. på tidspunktet nul), skal du normalt tilføje dette beløb separat til NPV-resultatet, fordi funktionen kun diskonterer "fremtidige" pengestrømme i slutningen af hver periode.
Forholdet mellem nutidsværdi, værdiansættelse og intern rente
Nutidsværdi (NPV) og nutidsværdi (NPV) er nært beslægtede, men ikke identiske . Mens NPV er designet til at fungere med pengestrømme, der kan variere i hver periode, bruges NPV til annuiteter, hvor strømmene er konstante, og giver dig desuden mulighed for at vælge, om betalingerne/indtægterne foretages i begyndelsen eller slutningen af hver periode.
Forbindelsen til den interne afkastningsrate (IRR i Excel) er endnu mere direkte : IRR er netop den diskonteringsrente, der gør nutidsværdien lig med nul. Det vil sige, at hvis man beregner den interne afkastningsrate for en række pengestrømme og derefter bruger denne rente som "rente" i nutidsværdien, bør det teoretiske resultat være 0: NPV(IRR(…); …) = 0. Denne sammenhæng er grundlaget for mange investeringsbeslutninger.
Grundlæggende eksempel på VNA i Excel
Forestil dig en investering med en årlig diskonteringsrente på 10% , en udbetaling på -€10.000 på et år og efterfølgende betalinger på €3.000, €4.200 og €6.800 i de følgende år. I et Excel-regneark kan du organisere det sådan her (i én kolonne):
- A2: 0,10 → årlig diskonteringsrente.
- A3: -10000 → initiale omkostninger, der opstår et år fra i dag.
- A4: 3000 → pengestrøm for år 1.
- A5: 4200 → flow i 2. år.
- A6: 6800 → flow i 3. år.
Formlen for nutidsværdien af disse strømme ville være =NPV(A2;A3;A4;A5;A6) . Resultatet med disse data er cirka 1.188,44 monetære enheder, hvilket indikerer, at investeringen med en diskontering på 10 % genererer en positiv nutidsværdi og derfor er acceptabel i henhold til dette kriterium.
Udvidet eksempel på VNA med celleområde
Overvej nu et projekt med en initial investering på 40.000 , som i et eksempel på en finansiel plan (negativ pengestrøm), og indtægter på 8.000, 9.200, 10.000, 12.000 og 14.500 over de næste fem år, med en diskonteringsrente på 8%. Du kan strukturere dataene således:
- A2: 0,08 → årlig diskonteringsrente (f.eks. inflation eller alternativomkostning).
- A3: -40000 → indledende udlæg.
- A4:A8: 8000; 9200; 10000; 12000; 14500 → årlige gebyrer.
En almindelig måde at beregne NPV i dette tilfælde er kun at anvende NPV på positive fremtidige pengestrømme og derefter lægge den oprindelige investering til: =NPV(A2;A4:A8)+A3 . Med de viste værdier får du en positiv NPV på omkring 1.922,06, hvilket tyder på, at projektet er umagen værd.
Hvis der opstår en yderligere negativ pengestrøm i et senere år , for eksempel et ekstra tab eller en ekstra udgift på -9.000 i et hypotetisk sjette år, kan du inkludere det i listen over pengestrømme: =NUTIDSVÆRDI(A2;A4:A8;-9000)+A3 . Resultatet vil være en negativ NPV (omkring -3.749,47), hvilket allerede indikerer, at denne ekstra omkostning gør projektet mindre attraktivt eller direkte uigennemførligt under den pågældende diskonteringsrente.
ROI: Sådan måler du afkastet af en investering med og uden Excel
Investeringsafkast (ROI) er nok den mest populære rentabilitetsindikator, der bruges dagligt. Dens formål er at måle, hvor meget profit du har opnået i forhold til omkostningerne ved din investering, normalt udtrykt som en procentdel.
Det bruges i stort set enhver sammenhæng, der involverer en udgift og et økonomisk afkast : aktiemarkedsinvesteringer, forretningsprojekter, ejendomstransaktioner, marketingkampagner, digital annoncering osv. Netop fordi det er så intuitivt og nemt at beregne, er det blevet en slags standard til sammenligning af muligheder.
Hvad er ROI præcist, og hvorfor er det vigtigt?
ROI besvarer et meget direkte spørgsmål : "For hver euro jeg har investeret, hvor meget har jeg vundet eller tabt?" Dette giver dig mulighed for at sammenligne den relative effektivitet af forskellige aktiver, projekter eller strategier uden at skulle dykke ned i avanceret finansiel analyse fra starten.
Dens betydning ligger i at give et objektivt tal for beslutningstagning : du kan vælge mellem forskellige projekter, prioritere reklamekampagner, vurdere, om det er umagen værd at fastholde en investering eller skifte til en med større potentiale. Den erstatter ikke kvalitativ analyse, men den giver et fælles numerisk grundlag.
ROI har dog klare begrænsninger : det tager ikke højde for investeringens varighed, ignorerer risiko, siger intet om volatilitet og kan være misvisende, hvis det fortolkes isoleret. Derfor kombineres det normalt med andre indikatorer (nutidsværdi, intern afkastning, Sharpe-forhold osv.) og med investorens erfaring.
ROI-formel og simpelt eksempel
Det grundlæggende udtryk for ROI er meget simpelt :
ROI = (Nutidsværdi af investeringen – Investeringsomkostninger) / Investeringsomkostninger
Hvis du vil udtrykke resultatet som en procentdel , skal du blot gange med 100. Hvis du for eksempel køber 50 aktier til $100 (en investering på $5.000), og de to år senere handles til $110, er din position $5.500 værd. Anvendelse af formlen:
ROI = (5.500 – 5.000) / 5.000 = 0,1 → 10%
Den samme formel gælder for hele virksomheder, individuelle projekter eller enhver investering, hvis nuværende værdi du kan estimere. Tricket er klart at definere, hvad du betragter som "omkostninger", og hvad du mener med "nuværende værdi" (inklusive, eller ej, skatter, gebyrer, tilhørende udgifter osv.).
Beregning af ROI i Excel: Arkstruktur
For at spore ROI'en for en aktieportefølje eller andre aktiver er Excel (eller Google Sheets) et meget praktisk værktøj. En typisk måde at organisere det på ville være:
- Kolonne A: tickeren eller navnet på hvert aktiv (for eksempel AMZN for Amazon).
- Kolonne Bantal enheder (aktier, andele osv.).
- Kolonne C: enhedskøbspris.
- Kolonne D: initiale investeringsomkostninger, beregnet som B × C.
- Kolonne E: aktuel tilbudspris.
- Kolonne F: positionens aktuelle værdi, B × E.
- Kolonne GROI i procent for hver række.
For række 2 kan ROI-procentformlen f.eks. være =((F2-D2)/F2)*100 eller alternativt =((F2-D2)/D2)*100, afhængigt af om du vil relatere profitten til den aktuelle værdi eller den oprindelige omkostning (den klassiske mulighed er baseret på den oprindelige omkostning). Derefter skal du blot trække formlen ned for at få den beregnet automatisk for hver investering.
Den eneste manuelle vedligeholdelse i et rent Excel-regneark er opdatering af markedspriser i kolonne E. I Google Sheets kan du delvist automatisere dette med funktioner som GOOGLEFINANCE, der giver tilbud i realtid eller næsten realtid, hvilket i høj grad forenkler ROI-sporing uden at skulle indtaste data manuelt hver gang, eller ved hjælp af AI, som f.eks. at bruge Claude i Excel.
Den eneste manuelle vedligeholdelse i et rent Excel-regneark er opdatering af markedspriser i kolonne E. I Google Sheets kan du delvist automatisere dette med funktioner som GOOGLEFINANCE, der giver priser i realtid eller næsten realtid, hvilket i høj grad forenkler ROI-sporing uden at skulle indtaste data manuelt hver gang.
ROI i gearede investeringer
Når gearing kommer i spil, bliver det mere interessant at beregne ROI . Gearing betyder kun at stille en del af pengene til rådighed og finansiere resten (for eksempel med et realkreditlån eller et derivat), men stadig nyde afkastet af det fulde beløb.
Denne mekanisme multiplicerer både gevinster og tab . Den er typisk i derivater (futures, optioner) og også meget almindelig på ejendomsmarkedet, hvor en lejlighed købes med et realkreditlån ved kun at bidrage med en brøkdel af dens værdi.
Forestil dig, at du køber en ejendom for €100.000 finansieret med et realkreditlån, så du kun lægger €20.000 af dine egne penge ud. Hvis du lægger renoveringer og udgifter på yderligere €5.000 til, er din samlede udgift €25.000. Hvis du derefter sælger lejligheden for €140.000, er bruttokapitalgevinsten €40.000.
Hvis du beregner afkastet af investeringen på de kontanter, du har investeret , vil formlen se nogenlunde sådan ud: (40.000 – 25.000) / 25.000 × 100 = 60 %. I praksis skal du justere for skatter, gebyrer og andre udgifter, men eksemplet illustrerer, hvordan gearing øger afkastet af din egenkapital betydeligt.
Hvad skal man gøre, hvis ROI'et er negativt
Når ROI'en er negativ, hvilket betyder, at du har tabt penge , er det klogt at analysere årsagerne roligt, før du beslutter dig for, om du skal fastholde eller lukke investeringen. Almindelige årsager inkluderer:
- Dårligt aktivvalg: ikke at opdage, at en virksomhed mister kunder, at et nabolag forfalder, eller at et projekt ikke havde reel efterspørgsel.
- Uforudsete eksterne faktorerøkonomiske kriser, regulatoriske ændringer, ekstraordinære begivenheder, der påvirker aktivets værdi.
- Midlertidige tab knyttet til den økonomiske cyklusmarkedskorrektioner, midlertidige prisfald osv.
Der findes ingen universelle løsninger , men generelt set, hvis problemet er strukturelt (et dårligt valg eller ugunstige og permanente faktorer), kan det give mening at acceptere tabet og omfordele kapital. Hvis det er et midlertidigt fald i et solidt aktiv, kan det i sidste ende være den bedste beslutning at holde fast i (eller endda købe mere) med et langsigtet perspektiv.
IRR i Excel: den sats, der gør nutidsværdien lig med nul
Den interne rente (IRR) er en anden grundlæggende rentabilitetsmåling, der i vid udstrækning anvendes til at evaluere investeringsprojekter. Den repræsenterer den rente, hvormed fremtidige pengestrømme diskonteres, så nutidsværdien (NPV) af investeringen bliver præcis lig med nul.
I praksis besvarer den interne afkastrente dette spørgsmål : "Hvilket årligt (eller pr. periode) procentvis afkast genererer denne investering, under hensyntagen til alle dens indtægter og betalinger over tid?" Jo højere den interne afkastrente er, desto mere attraktiv er investeringen normalt, forudsat at du sammenligner den med den samme tidshorisont og risikoprofil.
Matematisk koncept for IRR
Hvis du udtrykker den interne afkastrate (IRR) som en formel, vil du se, at den optræder i nævneren og eksponenten for de fremtidige pengestrømme, hvilket gør det meget vanskeligt at beregne manuelt. Derfor er iterative metoder (trial and error) eller brugen af finansielle lommeregnere, og især Excel, almindelige.
Logikken er enkel: Du lægger de fremtidige pengestrømme diskonteret med en bestemt rente sammen , trækker den oprindelige investering fra og spørger dig selv, for hvilken værdi af denne rente det samlede resultat er nul. Denne værdi er den interne rente. Processen med at finde renten udføres iterativt, og det er præcis der, Excel gør det hårde arbejde for dig.
Sådan bruger du IRR-funktionen i Excel
For at anvende den interne afkastrate (IRR) i Excel skal du først udarbejde et investeringsflowdiagram , hvor du placerer betalingerne (udbetalingerne) med et negativt fortegn og indtægterne (afkastene) med et positivt fortegn i kronologisk rækkefølge og med regelmæssige intervaller (f.eks. årligt eller månedligt).
Syntaksen for IRR-funktionen i Excel er =IRR(værdier;) eller, i engelske versioner, =IRR(værdier,) . Den har to argumenter:
- Valores: det interval, der indeholder alle investeringens pengestrømme, startende med den oprindelige investering (normalt negativ) og fortsættende med indtægterne.
- skønet valgfrit gæt på den forventede interne afkastrate (f.eks. 0,1 for 10%). Hvis du ikke indtaster den, antager Excel som standard 10%.
I praksis er det nok blot at angive cash flow-intervallet korrekt til, at Excel automatisk beregner den interne afkastrente. Hvis investeringen er "normal" (en enkelt initial udgift efterfulgt af kun positive kontantindstrømninger), er beregningen normalt meget stabil, og funktionen konvergerer jævnt.
Vigtige punkter og forholdsregler ved brug af IIR
Der er flere tekniske detaljer, som ikke bør overses, når man bruger IRR-funktionen i Excel:
- Der skal være mindst én negativ strømning og én positiv strømning.Hvis alle værdier har samme fortegn, kan Excel ikke beregne en IRR og returnerer en fejl.
- Strømmene skal være i den rækkefølge, de forekommer iDa funktionen antager regelmæssig periodicitet (måned for måned, år for år osv.), angiver du ikke datoerne, så cellerækkefølgen er den eneste tidsmæssige reference.
- Funktionen behandler kun tal. og ignorerer tekst, tomme celler eller ikke-numeriske værdier inden for området.
- I projekter med pengestrømme, der skifter fortegn flere gange (For eksempel investeringer, der kræver yderligere bidrag i senere år), kan der være mere end én mulig intern afkastrate (IRR). I sådanne tilfælde kan det oprindelige gæt (estimat) påvirke resultatet, og det kan være at foretrække at bruge nutidsværdi og andre målinger.
Fra et økonomisk perspektiv er den interne afkastrate (IRR) meget nyttig til at afgøre, om et projekt overstiger en minimumsrentabilitetstærskel (f.eks. virksomhedens kapitalomkostninger). Hvis den interne afkastrate (IRR) er højere end denne omkostning, skaber projektet værdi; hvis den er lavere, ødelægger den den.
Praktisk beregning af den interne rente med et simpelt eksempel
Antag en initial investering på -$10.000 og fem årlige betalinger på $3.000 . I Excel kan du placere disse værdier i en kolonne, for eksempel fra B1 til B6:
- B1: -10000 → initial investering.
- B2:B6: 3000 → fem årlige betalinger af samme beløb.
- I en anden celle skriver du: =TIR(B1:B6) og du trykker på Enter.
Excel vil iterere internt, indtil den finder den afkastprocent , der gør nutidsværdien af disse pengestrømme lig med nul. Resultatet bliver den interne afkastprocent (IRR) for den pågældende investering, som du kan sammenligne med din minimumsacceptable afkastprocent eller andre investeringsalternativer.
Årlig IRR og ÅOP: tag højde for periodiciteten
Selve den interne afkastrate (IRR) ved ikke, om de perioder, du bruger, er måneder, kvartaler eller år . Den tager kun højde for "n" perioder. Hvis du derfor sammenligner projekter med forskellige periodiciteter (månedligt vs. hver anden måned vs. årligt), skal du konvertere deres IRR'er til et fælles årligt grundlag for at sammenligningen er gyldig.
For at omregne en periodebaseret IRR til en årlig IRR (ÅOP) anvendes konceptet med sammensat rente. Hvis et projekt f.eks. har en tomånedlig IRR på 7,39 % (hver anden måned), er der seks tomånedersperioder i et år, så ÅOP ville være:
TAE-projekt 1 = (1 + IRR_projekt1)^6 – 1
Hvis et andet projekt har en IRR på 7,14 % pr. måned , er der 12 perioder i et år. ÅOP ville være:
TAE-projekt 2 = (1 + IRR_projekt2)^12 – 1
Som du kan se, er 7,14% månedligt ikke det samme som 7,39% hver anden måned ; når det annualiseres, bliver forskellene meget tydelige. Men hvis vi antager, at begge projekter er månedlige (for eksempel varer det første 6 måneder med månedlige pengestrømme), ville formlen for projekt 1 også være (1+IRR)^12 – 1, hvilket resulterer i en endnu højere ÅOP (omkring 135,28% i det beskrevne eksempel).
MIRR (TIRM) og XIRR: Avancerede versioner af IRR i Excel
Excel stopper ikke ved den grundlæggende IRR . Det inkluderer andre funktioner som MIRR (TIRM på spansk) og XIRR (TIR.NO.PER i nogle versioner), der forbedrer analysen, når virkeligheden ikke passer til den simple periodiske flowmodel, eller når du vil tage hensyn til finansieringsomkostningerne og geninvesteringsraten.
MIRR (Modified Internal Rate of Return) omfatter både den rente, du låner penge til, og den rente, du geninvesterer mellemliggende provenu til. Dens syntaks er:
=MIRR(værdier; finansiel_rente; geninvesteringsrente)
- Valores: negative og positive pengestrømme.
- finansiel_rente: omkostningerne ved gæld eller de penge, der bruges til at finansiere investeringen.
- geninvesteringsrente: den rentabilitet, hvormed du kan geninvestere de pengestrømme, du modtager.
MIRR giver normalt et mere realistisk billede af et projekts rentabilitet end den klassiske IRR, især når kapitalomkostningerne og afkastet af reinvesteringer afviger betydeligt.
Funktionen XIRR er designet til pengestrømme med uregelmæssige datoer . I stedet for at antage konstante perioder, giver du den to områder: et med pengestrømmene og et andet med de tilsvarende datoer. Dens syntaks er:
=XIRR(pengestrømme; datoer; )
På denne måde diskonterer XIRR hvert flow ved at bruge præcis antallet af dage mellem datoer , hvilket gør det ideelt til investeringer, hvor indtægter og betalinger ikke følger et fast månedligt eller årligt mønster.
IRR versus NPV: hvordan de passer ind i beslutningstagningen
IRR og NPV (NPV/NPV) er to sider af samme sag , men hver især giver et forskelligt perspektiv. De er ikke ækvivalente, og det er vigtigt at forstå, hvordan de supplerer hinanden, for at kunne træffe mere fornuftige investeringsbeslutninger.
Nettonutidsværdi (NPV) beregner nutidsværdien af en række diskonterede pengestrømme til en fast rente efter eget valg (f.eks. kapitalomkostninger eller en benchmarkrente). Resultatet er i monetære enheder og fortæller dig, hvor meget nettoværdi projektet skaber (eller ødelægger) i dag.
Den interne afkastningsrate (IRR) er derimod den rente, der gør nutidsværdien (NPV) lig med nul . Med andre ord, i stedet for at spørge dig selv: "Hvad er dette projekt værd i dag med 10% rabat?", spørger du dig selv: "Med hvilken diskonteringsrente skal jeg bruge for at det holder op med at skabe ekstra værdi?". Denne rente er investeringens interne afkastningsrate.
Hvilken er bedre? Det afhænger af konteksten :
- IRR er meget nyttig til at sammenligne projekters relative effektivitetFordi det udtrykkes som en procentdel og er intuitivt. Det bruges ofte til at se, om en investering overstiger en minimumsrentabilitetstærskel.
- Nutidsværdien er uovertruffen til at måle den absolutte værdi, som et projekt bringer.Fordi det fortæller dig direkte, hvor mange monetære enheder af nutidsværdi det genererer. For at maksimere formuen bør du i teorien altid vælge projektet med den højeste nutidsværdi, ikke nødvendigvis den højeste interne afkastrate.
I praksis er det mest fornuftige at bruge begge indikatorer sammen : tjek, at den interne afkastningsgrad overstiger kapitalomkostningerne, og prioriter samtidig de projekter med en højere nutidsværdi inden for de kapital-, risiko- og tidsbegrænsninger, du har.
Når disse formler er godt integreret i dine Excel-regneark, forvandles investeringsanalyse fra et spring i troen til en systematisk proces. Du kan sammenligne og justere antagelser og se, hvordan ROI, NPV og IRR ændrer sig, når du ændrer diskonteringssatser, investeringsbeløb eller pengestrømsplaner. Med lidt øvelse bliver det et vigtigt værktøj til enhver seriøs økonomisk beslutning.


Passioneret forfatter om bytes-verdenen og teknologien generelt. Jeg elsker at dele min viden gennem skrivning, og det er det, jeg vil gøre i denne blog, vise dig alle de mest interessante ting om gadgets, software, hardware, teknologiske trends og mere. Mit mål er at hjælpe dig med at navigere i den digitale verden på en enkel og underholdende måde.
Index
- 1 NPV / VNA i Excel: nutidsværdien af dine investeringer
- 2 ROI: Sådan måler du afkastet af en investering med og uden Excel
- 3 IRR i Excel: den sats, der gør nutidsværdien lig med nul
- 3.1 Matematisk koncept for IRR
- 3.2 Sådan bruger du IRR-funktionen i Excel
- 3.3 Vigtige punkter og forholdsregler ved brug af IIR
- 3.4 Praktisk beregning af den interne rente med et simpelt eksempel
- 3.5 Årlig IRR og ÅOP: tag højde for periodiciteten
- 3.6 MIRR (TIRM) og XIRR: Avancerede versioner af IRR i Excel
- 4 IRR versus NPV: hvordan de passer ind i beslutningstagningen